
2026 年中置业参考:广州楼市半年走势,现在该不该出手?
2026年行至中点,广州楼市走过了怎样的半年?
如果用一句话概括:一季度触底企稳,二季度政策驱动修复,市场从“量价齐跌”的恐慌中挣脱出来,进入了“量稳价升”的新阶段。
依托双地图平台监测数据,我们尝试从流量、成交、区域三个维度,还原2026上半年广州楼市的真实图景。
| 流量解码:7282万次导航里的真实需
广州楼市的需求到底存不存在?双地图大数据给出了肯定答案。
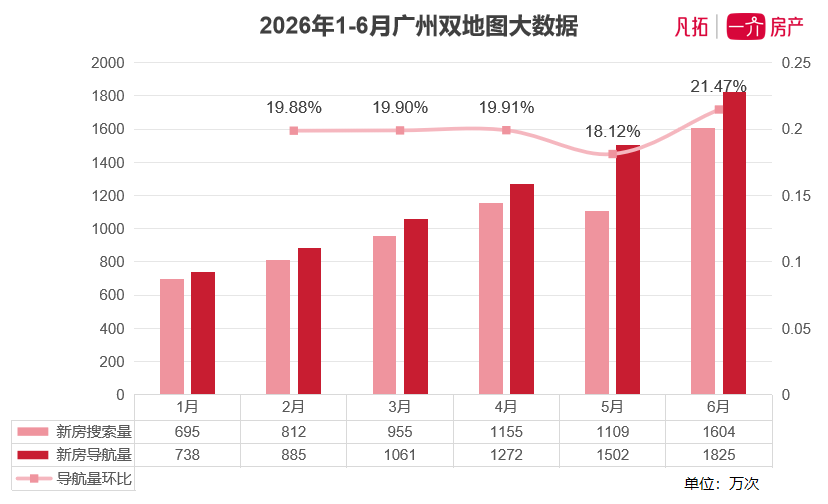
通过这组数据可以发现购房需求真实且持续。即便在1-2月传统淡季,导航量仍维持在700-800万次级别,说明真实的居住需求从未消失,只是在等待合适的入场时机。5月“穗八条”落地,政策窗口一打开,需求迅速释放,流量环比拉升超20%。而6月在政策红利以及6.18购房节的加持下热度更加。
线上流量逐月攀升,流量波动与政策节奏高度吻合,真实需求持续释放。
| 成交真相:量稳价升,市场高度分化
流量进来了,成交是否跟上了?
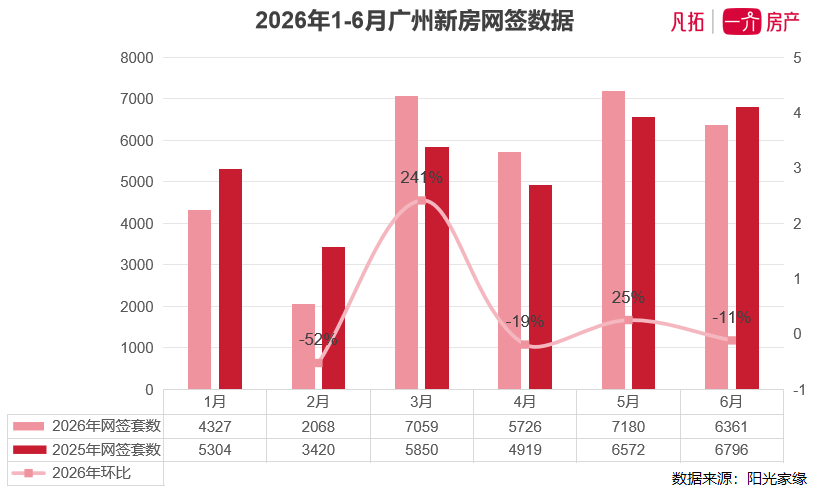
从阳光家缘网签数据看,上半年一手住宅累计网签约32721套。与去年同期成交约3.2万套基本持平;但上半年广州新房成交均价34679元/㎡,同比去年增长2.3%;价格的涨幅主要源于核心区高价项目成交占比的提升,部分外围板块为维持去化速度,仍有小幅让利动作市场,全市仍处于“核心区涨、外围稳”的分化格局中。
市场已从“以价换量”的防守阶段,迈入“量稳价升”的修复新阶段。但这并非全面回暖的信号——市场仍高度分化,核心区与外围、改善与刚需之间的温差依然显著。
| 区域分化:四类板块,四种逻辑
双地图大数据显示,同比去年,广州新房导航量、搜索量均上升7%,而线索量增加了23%;实际买房客户的意向度在持续变高,线上决策权重提升,同时也意味着双地图已经完善了线上流量到到访的转化链路,已成为楼盘获客的“第一战场”。
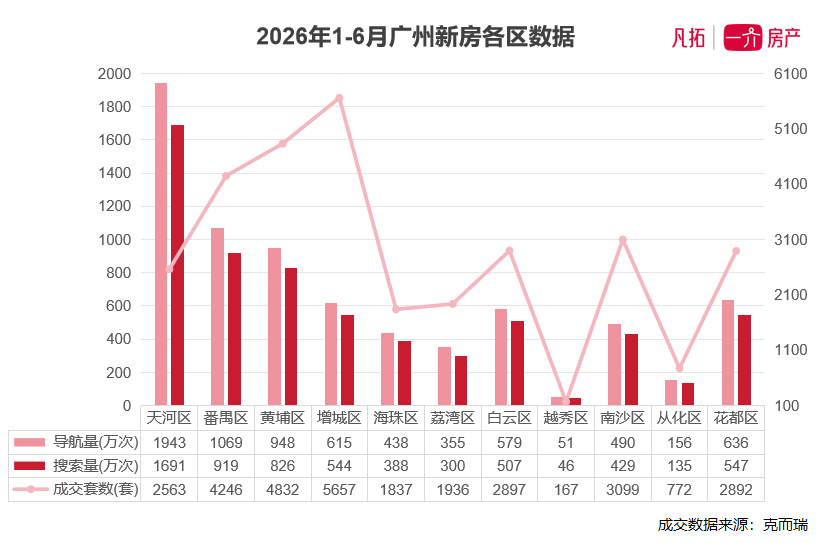
根据各区的双地图数据结合成交数据进行交叉分析,可以清晰划出四类板块格局:
天河——高端改善的“独立行情”。半年导航量、搜索量全市第一,线索量同比去年增长35%,说明高总价改善盘几乎不受大盘波动影响,竞争核心在产品力。
番禺——转化之王,客群升级。成交套数全市第三,结合其线上导航量及搜索量规模,说明区域客群精准度高、无效看房占比少。值得关注的是,番禺客群购买力中枢从200-300万向300-400万上移,番禺正在从“价格洼地”向“品质居住板块”过渡。
黄埔、增城——刚需压舱石。黄埔增城两区的导航搜索量加起来都不比天河区,但合计贡献全市约34%的刚需成交,以价换量效果显著。
其他区域——稳健保值。白云荔湾海珠三区的导航量、搜索量数据较为平均,白云以地缘客户为主,老城区配套成熟、供应有限,价格韧性强,波动幅度小,是楼市防御型板块;南沙、花都依靠本地刚需支撑;从化远郊筑底,越秀则因供应稀缺而流量和成交低迷。
拆解各区数据,广州各区域的市场结构差异在上半年进一步拉大。核心区靠产品力,近郊靠转化效率,远郊靠价格换量。
上半年广州楼市的区域分化,本质上是对“确定性”的定价。配套成熟、产业聚集、人口导入确定性强的板块,流量和成交双高;市场情绪稳住了,需求一直在,只是购房者更清醒了,用真金白银投票,选择的是具有确定性的优势板块。
| 下半场展望:三条主线已清晰
主线一:政策进入观察期,市场面临真考验。穗八条红利基本释放,下半年新房市场的成交将由真实购买力驱动。核心区域预计稳中有升,外围则靠政策和价格撬动需求。
主线二:分化进入深水区,马太效应加剧。上半年是各板块间分化,下半年将下沉至同板块内项目间。随着市场上“好房子”不断推出,购房者对楼盘品质要求越来越高,即便处于同一个片区,产品力强、配套成熟的项目去化效率更高,而同质化项目将持续被市场边缘化。
主线三:精准获客成为竞争优势的必选项。粗放式广撒网成本走高、转化走低。基于地图大数据的精准获客——用数据筛选高意向客群、用导航锁定到访、用归因追踪成交——已经成为行业拉开优势的必选。
| 结语
2026上半年广州楼市已经摆脱“量价齐跌”的困境,完成了市场修复——在真实居住需求支撑和政策托底下,一步步从情绪底走向市场底的确认。
对于购房者,当前是自住置业合理窗口期;对于房企,回归产品、回归客户、回归精准获客,是在分化中找到增长空间的关键。



